Contabilità e trasparenza
Rendiconto condominiale: cosa contiene e come leggerlo
Il rendiconto non è un foglio di calcolo con il saldo finale. È il documento che permette ai condòmini di capire come sono state gestite le risorse del condominio.
Cosa dice l’art. 1130-bis
L’art. 1130-bis del Codice civile stabilisce che il rendiconto condominiale contiene le voci di entrata e di uscita, i dati sulla situazione patrimoniale, i fondi speciali e le riserve disponibili, oltre alla nota sintetica esplicativa della gestione.
La norma parla di un rendiconto composto da tre parti: registro di contabilità, riepilogo finanziario e nota sintetica. Non è una formalità: se manca una di queste parti, l’approvazione del rendiconto può diventare contestabile. La giurisprudenza recente ha più volte annullato delibere basate su documenti incompleti.
Le tre parti, in pratica
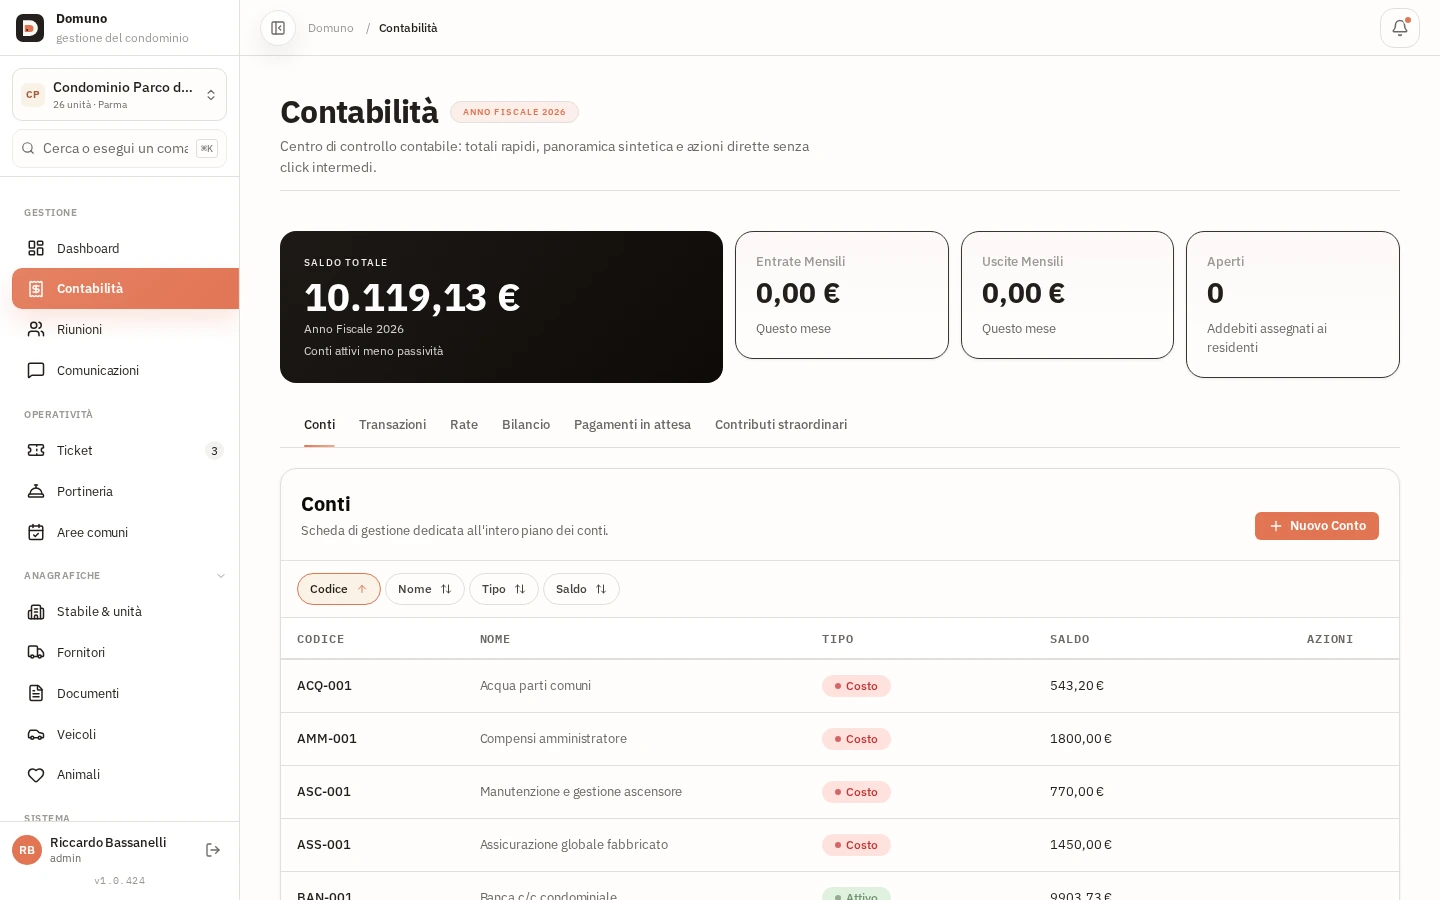
Il registro di contabilità raccoglie le annotazioni cronologiche di incassi e pagamenti. È il livello di dettaglio che permette di risalire a una singola spesa o a un’entrata.
Il riepilogo finanziario mostra la situazione complessiva: quanto è stato incassato, quanto è stato speso, quali somme risultano ancora da incassare e quale è la consistenza di cassa. La nota sintetica spiega la gestione con parole comprensibili e segnala rapporti in corso, contenziosi e questioni pendenti.
- Registro di contabilità: movimenti in ordine cronologico
- Riepilogo finanziario: entrate, uscite, residui e consistenza
- Nota sintetica: spiegazione della gestione e delle questioni aperte
Come leggerlo senza perdersi
Parti dal riepilogo: confronta preventivo e consuntivo, controlla le voci che si sono discostate e verifica se le differenze sono spiegate nella nota sintetica. Poi scendi nel registro per i movimenti che vuoi approfondire.
Un rendiconto utile non è quello più lungo: è quello che permette a un condòmino non esperto di rispondere a tre domande. Quanto abbiamo speso? Per cosa? Quanto resta da incassare o da pagare?
- Confronta preventivo e consuntivo per voce
- Cerca le spiegazioni delle differenze nella nota sintetica
- Verifica le somme ancora da incassare e i fondi accantonati
Cosa può fare l’amministratore
Tenere i movimenti collegati a conti e categorie, conservare i documenti giustificativi e preparare il riepilogo con continuità durante l’anno riduce il lavoro prima dell’assemblea. Anche la nota sintetica diventa più semplice se i dati sono già ordinati.
Domuno non certifica il rendiconto e non sostituisce il commercialista. Organizza però i dati della gestione e i documenti collegati, così l’amministratore può preparare il rendiconto con più controllo.
Domande frequenti
Il rendiconto deve essere approvato ogni anno?
Sì. L’assemblea ordinaria è convocata annualmente anche per l’approvazione del rendiconto, secondo l’art. 1135 del Codice civile. Termini e modalità dipendono dalla convocazione e dal regolamento.
Cosa succede se manca la nota sintetica?
La nota sintetica è parte del rendiconto previsto dall’art. 1130-bis. La sua assenza può rendere la delibera di approvazione contestabile. La valutazione del caso concreto spetta a un legale.
Il rendiconto deve essere inviato ai condòmini prima dell’assemblea?
La legge prevede che i documenti siano messi a disposizione nell’ambito della convocazione e dell’assemblea. Il regolamento e la prassi del condominio possono indicare tempi e modalità aggiuntive.
Fonti
Prepara il rendiconto con i dati già ordinati
Registra movimenti, rate e documenti in un unico gestionale. Il piano Free non richiede carta di credito.